Foreign Currency Deposit (FCD) คืออะไร? สรุปข้อดีและการใช้บริหารความเสี่ยงอัตราแลกเปลี่ยน
ในการทำธุรกิจนำเข้า-ส่งออกและการการค้าระหว่างประเทศ ความผันผวนของ อัตราแลกเปลี่ยน (Exchange Rate) ถือเป็นหนึ่งในความเสี่ยงสำคัญที่ส่งผลกระทบต่อกำไรของธุรกิจโดยตรง หนึ่งในเครื่องมือทางการเงินที่ธนาคารแห่งประเทศไทยและธนาคารพาณิชย์แนะนำให้ผู้ประกอบการเลือกใช้คือ Foreign Currency Deposit (FCD) หรือ บัญชีเงินฝากเงินตราต่างประเทศ
บทความนี้จะพาทุกท่านไปทำความเข้าใจว่า บัญชี FCD คืออะไร มีประโยชน์อย่างไรต่อผู้นำเข้า-ส่งออก และมีข้อควรระวังอะไรบ้างในการเปิดบัญชี
1. Foreign Currency Deposit (FCD) คืออะไร?
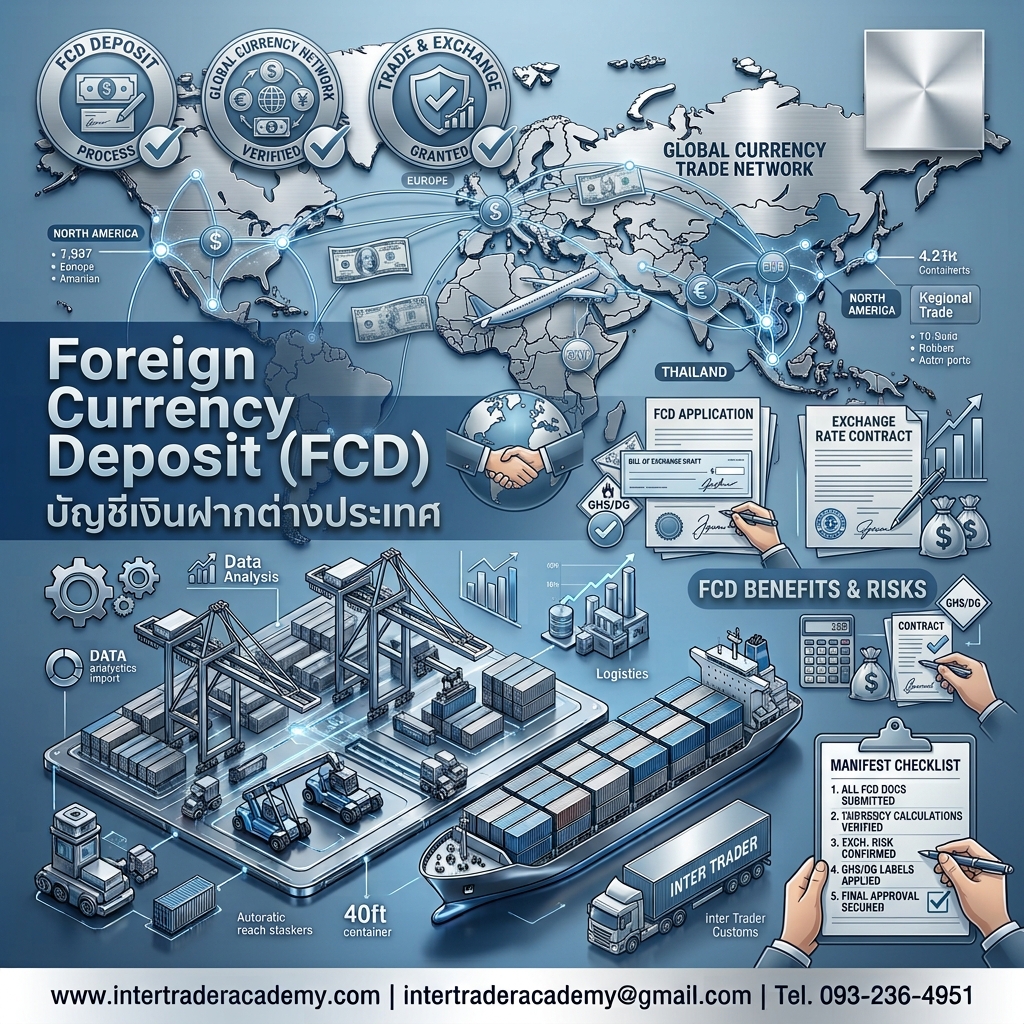
Foreign Currency Deposit (FCD) คือ บัญชีเงินฝากที่เปิดไว้กับธนาคารพาณิชย์ในประเทศไทย แต่ถือครองและทำการฝาก-ถอนเป็น สกุลเงินต่างประเทศ (เช่น USD, EUR, JPY, CNY, SGD) โดยไม่ต้องทำการแปลงเป็นเงินบาท (THB) ทันทีที่เงินเข้าบัญชี
ผู้เปิดบัญชีสามารถพักเงินตราต่างประเทศไว้ในบัญชีเพื่อรออัตราแลกเปลี่ยนที่เหมาะสม หรือนำเงินสกุลนั้นๆ ไปชำระค่าสินค้าและบริการให้แก่คู่ค้าต่างประเทศได้ทันที
2. ประโยชน์สำคัญของบัญชี FCD สำหรับธุรกิจนำเข้า-ส่งออก
1) บริหารความเสี่ยงอัตราแลกเปลี่ยน (FX Hedging)
ช่วยให้ผู้ประกอบการไม่ต้องเผชิญกับความผันผวนของค่าเงินบาท ผู้ส่งออกสามารถพักเงินสกุลต่างประเทศไว้เมื่อได้รับชำระเงิน แล้วค่อยทำการแปลงเป็นเงินบาทในช่วงที่ค่าเงินบาทอ่อนค่าลง
2) ลดต้นทุนและส่วนต่างอัตราแลกเปลี่ยน (Natural Hedge)
สำหรับบริษัทที่เป็นทั้งผู้นำเข้าและผู้ส่งออก การมีบัญชี FCD จะช่วยให้เกิด Natural Hedge คือ นำรายรับที่เป็นเงินตราต่างประเทศจากการส่งออก เข้ามาพักในบัญชี FCD แล้วนำเงินจำนวนนั้นไปชำระค่าวัตถุดิบหรือสินค้าให้แก่ผู้ขายในต่างประเทศได้ทันที โดยไม่ต้องเสียค่าธรรมเนียมการแปลงเงิน (Spread) สองซ้ำ
3) ประหยัดค่าธรรมเนียมการทำธุรกรรม
ช่วยลดค่าธรรมเนียมแลกเปลี่ยนเงินและค่าธรรมเนียมโอนเงินซ้ำซ้อน รวมถึงเพิ่มความคล่องตัวในการบริหารสภาพคล่องทางการเงินระหว่างประเทศ
4) โอกาสรับดอกเบี้ยเงินฝากที่สูงกว่า
เงินฝากบางสกุลเงิน (เช่น ดอลลาร์สหรัฐ – USD) ในบางช่วงเวลาอาจมีอัตราดอกเบี้ยเงินฝากที่สูงกว่าอัตราดอกเบี้ยเงินฝากสกุลเงินบาท ทำให้ธุรกิจได้ผลตอบแทนจากการพักเงินเพิ่มขึ้น
3. ตารางสรุปการใช้งานบัญชี FCD แยกตามกลุ่มเป้าหมาย
| กลุ่มผู้ใช้งาน | รูปแบบการนำบัญชี FCD ไปใช้ประโยชน์ |
| ผู้ส่งออก (Exporters) | รับชำระค่าสินค้าเป็นเงินต่างประเทศ เข้าพักในบัญชี FCD เพื่อรอแลกเป็นเงินบาทในจังหวะที่ค่าเงินเหมาะสม |
| ผู้นำเข้า (Importers) | ทยอยซื้อเงินต่างประเทศเก็บไว้ในบัญชี FCD เมื่ออัตราแลกเปลี่ยนดี เพื่อเตรียมไว้จ่ายค่าสินค้าในอนาคต |
| ผู้ส่งออก-นำเข้า (Both) | ใช้เป็น Natural Hedge นำรายได้ต่างประเทศไปชำระค่าสินค้า/วัตถุดิบต่างประเทศได้ทันทีโดยไม่เสียค่าแปลงเงิน |
| นักลงทุนต่างประเทศ | พักเงินเพื่อรอจังหวะลงทุนในหุ้นต่างประเทศ, กองทุนรวมต่างประเทศ (FIF) หรือสินทรัพย์ต่างแดน |
4. ข้อควรระวังในการเปิดและใช้งานบัญชี FCD
- ไม่อยู่ภายใต้การคุ้มครองของสถาบันคุ้มครองเงินฝาก: บัญชี FCD ในประเทศไทย ไม่ได้รับการคุ้มครอง จากสถาบันคุ้มครองเงินฝาก (คุ้มครองเฉพาะเงินฝากสกุลเงินบาทเท่านั้น)
- ความเสี่ยงเมื่อแปลงกลับเป็นเงินบาท: แม้จะช่วยพักเงินได้ แต่หากต้องถอนออกมาเป็นเงินบาทในอนาคต ก็ยังคงมีความเสี่ยงจากอัตราแลกเปลี่ยน ณ วันที่ทำการแปลงค่าเงิน
- ค่าธรรมเนียมการรักษาบัญชีและการโอน: ควรตรวจสอบเงื่อนไขยอดเงินฝากขั้นต่ำ ค่าธรรมเนียมการรับโอน (Handling Fee) และค่าธรรมเนียมรักษาบัญชีของแต่ละธนาคารพาณิชย์ให้ครบถ้วน
สรุป: บริหารความเสี่ยงทางการค้าสากลอย่างมืออาชีพกับ Inter Trader Academy
การเปิด บัญชี FCD (Foreign Currency Deposit) เป็นเครื่องมือพื้นฐานที่สำคัญยิ่งสำหรับผู้ส่งออกและผู้นำเข้าในการลดความเสี่ยงจากอัตราแลกเปลี่ยนและควบคุมต้นทุนทางการเงินอย่างมีประสิทธิภาพ
หากคุณต้องการเรียนรู้กลยุทธ์การบริหารความเสี่ยงอัตราแลกเปลี่ยน (FX Hedging, FCD, Forward Contract), การทำธุรกรรมการเงินระหว่างประเทศ (T/T, L/C, D/P, D/A) และพิธีการศุลกากรอย่างครบวงจร Inter Trader Academy มีหลักสูตรอบรมการนำเข้า-ส่งออกที่พร้อมเป็นที่ปรึกษาและส่งมอบความรู้ให้นำไปใช้ได้จริง