สินเชื่อเพื่อการนำเข้าส่งออก (Trade Finance) มีอะไรบ้าง? สรุปเครื่องมือเพิ่มสภาพคล่องธุรกิจสากล
ในการดำเนินธุรกิจค้าระหว่างประเทศ ปัญหาเรื่อง สภาพคล่องทางการเงิน (Working Capital) และระยะเวลาการรับ-จ่ายเงิน (Credit Term) ถือเป็นหัวใจสำคัญที่ตัดสินชะตากรรมของธุรกิจ หากขาดเงินทุนหมุนเวียนในการผลิต หรือต้องรอเงินค่าสินค้านานเกินไป อาจทำให้เสียโอกาสทางการค้าได้อย่างน่าเสียดาย
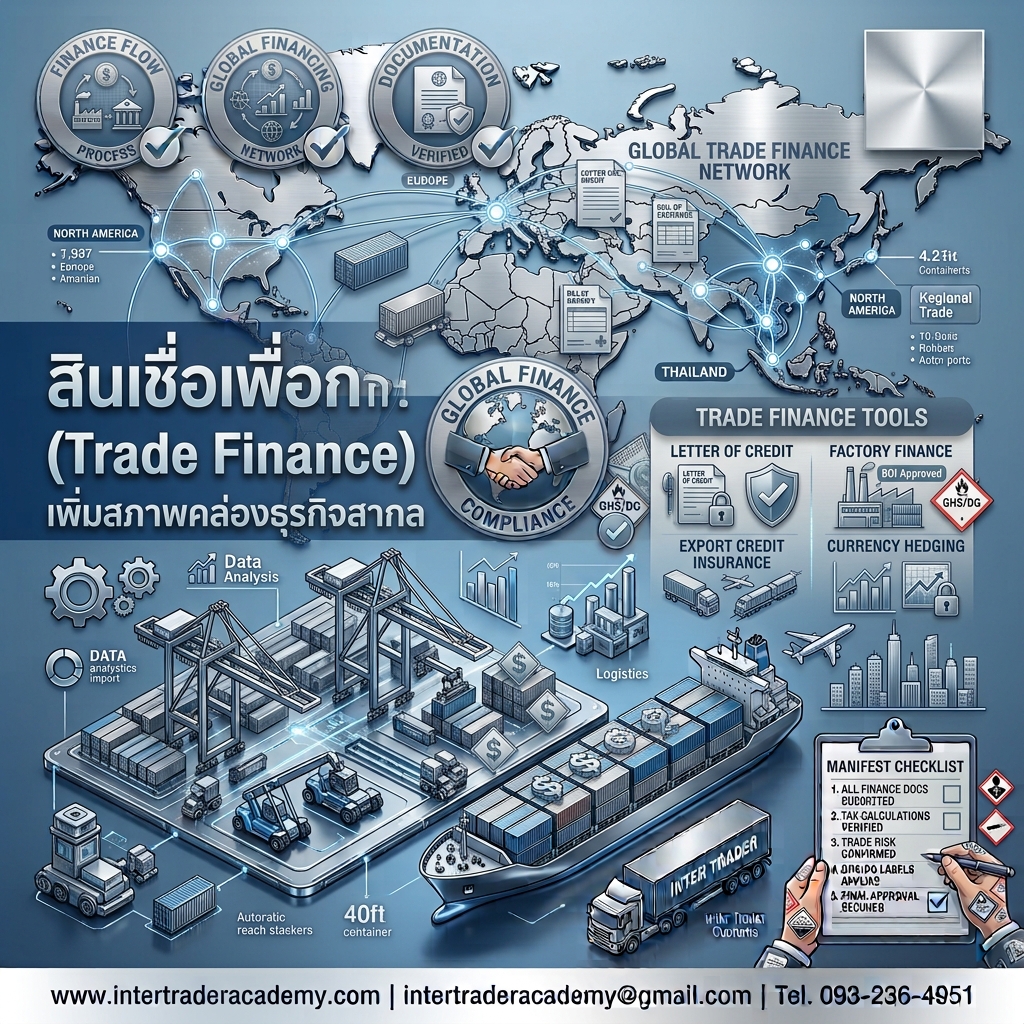
สินเชื่อเพื่อการนำเข้าส่งออก (Trade Finance / Export-Import Credit) จึงเข้ามามีบทบาทเป็นตัวช่วยเติมสภาพคล่อง ปิดช่องว่างทางการเงิน และป้องกันความเสี่ยงให้แก่ทั้งผู้นำเข้าและผู้ส่งออก บทความนี้จะสรุปทุกประเภทสินเชื่อทางการค้าสากลที่คุณต้องรู้
1. สินเชื่อสำหรับผู้ส่งออก (Export Credit)
ช่วยให้ผู้ส่งออกมีเงินทุนหมุนเวียน ตั้งแต่เริ่มรับคำสั่งซื้อ (Order) ไปจนถึงช่วงรอรับเงินชำระค่าสินค้า
- สินเชื่อเพื่อการเตรียมการส่งออก (Pre-Shipment Financing):
- ลักษณะ: วงเงินกู้ระยะสั้นเพื่อใช้ ซื้อวัตถุดิบ ผลิตสินค้า แพ็กเกจจิ้ง หรือจ่ายค่าขนส่งล่วงหน้า
- หลักประกัน: อ้างอิงจาก Purchase Order (P/O), Letter of Credit (L/C) หรือสัญญาซื้อขายที่ได้รับจากลูกค้าต่างประเทศ
- สินเชื่อหลังการส่งออก (Post-Shipment Financing):
- ลักษณะ: นำเอกสารการขนส่ง (เช่น B/L, Commercial Invoice) มาเบิกเงินสดกับธนาคารล่วงหน้า โดยไม่ต้องรอครบกำหนด Credit Term (เช่น 60–90 วัน)
- รูปแบบยอดนิยม: การขายตั๋วเงินส่งออก (Export Bill Discount) หรือการทำ International Factoring
- ประกันการส่งออก (Export Credit Insurance):
- ลักษณะ: กรมธรรม์ประกันความเสี่ยงจากการไม่ได้รับชำระเงิน กรณีผู้นำเข้าต่างประเทศเบี้ยวหนี้ ล้มละลาย หรือเกิดวิกฤตการเมืองปลายทาง
2. สินเชื่อสำหรับผู้นำเข้า (Import Credit)
ช่วยให้ผู้นำเข้าสามารถสั่งซื้อและนำสินค้าเข้ามาจำหน่ายได้ก่อน โดยไม่ต้องใช้เงินสดของตัวเองชำระเต็มจำนวนทันที
- การเปิดตราสารเครดิต (Letter of Credit – L/C Issuance):
- ลักษณะ: ธนาคารของผู้ซื้อออกหนังสือรับประกันการชำระเงินไปยังผู้ขาย สร้างความน่าเชื่อถือ และการันตีว่าผู้ขายจะได้รับเงินเมื่อปฏิบัติตามเงื่อนไขเอกสารครบถ้วน
- สินเชื่อเพื่อการนำเข้า (Trust Receipt – T/R):
- ลักษณะ: ธนาคารจ่ายเงินค่าสินค้าแทนผู้นำเข้าไปก่อน พร้อมมอบเอกสารสิทธิ์ (B/L) ให้ผู้นำเข้านำสินค้า ออกไปขายทำกำไร แล้วค่อยนำเงินมาชำระคืนธนาคารภายในระยะเวลาที่กำหนด (เช่น 60, 90, 120 วัน)
- หนังสือค้ำประกันรับสินค้า (Shipping Guarantee – S/G):
- ลักษณะ: หนังสือค้ำประกันที่ธนาคารออกร่วมกับผู้นำเข้า เพื่อนำไปยื่นขอรับสินค้ากับสายเรือในกรณีที่เรือมาถึงท่าแล้ว แต่เอกสาร B/L ตัวจริงยังเดินทางมาไม่ถึง
3. ตารางสรุปการเลือกใช้สินเชื่อเพื่อการนำเข้าส่งออก
| ความต้องการของธุรกิจ | ประเภทสินเชื่อที่แนะนำ | ประโยชน์หลัก |
| ได้ Order แต่ขาดเงินทุนซื้อวัตถุดิบผลิตสินค้า | Pre-Shipment Financing | ได้เงินทุนหมุนเวียนผลิตสินค้าทันที |
| ส่งของแล้ว แต่ต้องรอ Credit Term 60-90 วัน | Post-Shipment Financing / Factoring | เปลี่ยนเอกสารขนส่งเป็นเงินสดทันที |
| กลัวคู่ค้าต่างประเทศเบี้ยวหนี้หรือไม่ชำระเงิน | Export Credit Insurance | คุ้มครองความเสียหายจากการเบี้ยวหนี้ 80-90% |
| สั่งของต่างประเทศ แต่คู่ค้าต้องการความมั่นใจ | Letter of Credit (L/C) | ธนาคารช่วยค้ำประกัน สร้างความน่าเชื่อถือ |
| ต้องการนำสินค้ามาขายก่อน แล้วค่อยจ่ายเงินทีหลัง | Trust Receipt (T/R) | เพิ่มสภาพคล่อง ขยายระยะเวลาชำระเงิน |
สรุป: บริหารทางการเงินสากลอย่างมืออาชีพกับ Inter Trader Academy
การเลือกใช้ สินเชื่อเพื่อการนำเข้าส่งออก (Trade Finance) ที่เหมาะสมกับประเภทธุรกิจ จะช่วยลดความเสี่ยง เพิ่มกระแสเงินสดหมุนเวียน และสร้างความได้เปรียบในการแข่งขันบนเวทีการค้าสากลได้อย่างยั่งยืน
หากคุณต้องการเรียนรู้การบริหารทางการเงินระหว่างประเทศ (Trade Finance, L/C, T/R, Factoring), การบริหารความเสี่ยงอัตราแลกเปลี่ยน และพิธีการศุลกากรแบบเจาะลึก Inter Trader Academy มีหลักสูตรอบรมการนำเข้า-ส่งออกที่พร้อมเป็นที่ปรึกษาและส่งมอบความรู้ให้นำไปใช้ได้จริง